Basado en la presentación del Ing. Agr. Marcos Snyder (dairylando.com) para Provimi-Cargill, Venado Tuerto, marzo de 2026.
El sector lácteo argentino atraviesa una transformación estructural marcada por el fin de las ganancias financieras circunstanciales y el inicio de lo que se denomina la «economía real», donde la rentabilidad depende exclusivamente de la eficiencia técnica y logística. En marzo de 2026, el precio al productor se sitúa en US$ 0,34/litro, un 10% por debajo del promedio histórico de US$ 0,38 y un 16% por debajo de febrero de 2025. Este escenario acelera la concentración productiva: se proyecta que para 2035 apenas 1.200 tambos grandes controlarán el 70% de la producción nacional. El artículo analiza el escenario de precios, el mercado interno, el comercio exterior, los indicadores clave para la supervivencia del tambo eficiente, y el inminente cambio hacia un sistema de pago por calidad.
Introducción
La lechería argentina se encuentra en un punto de inflexión definido por la convergencia de una crisis de precios internos, una reconfiguración del comercio exterior y una creciente presión por la eficiencia operativa. Tras un año 2024 excepcionalmente bueno, que permitió sanear deudas acumuladas en el período previo, el inicio de 2026 presenta un panorama complejo: precios estancados en pesos, costos de insumos en alza pronunciada y un mercado interno que recién comienza a recuperarse de la depresión preelectoral.
Lo que el consultor Marcos Snyder denomina la transición a la «economía real» implica que el modelo de negocio que muchos productores utilizaron durante años, donde devaluaciones abruptas o altas tasas financieras compensaban ineficiencias operativas, ya no está disponible. La estabilización macroeconómica acerca el escenario argentino al modelo uruguayo o chileno, donde todos los precios relativos se mueven en sintonía y el margen de error técnico es prácticamente nulo.
El objetivo de este artículo es proporcionar a veterinarios, asesores y técnicos del área las claves del diagnóstico presentado por Snyder, entendiendo que el tambo que no logre crecer a un ritmo anual del 2% al 3% verá comprometida su viabilidad financiera en la próxima década.
El escenario de precios y el desfasaje de costos
El principal foco de preocupación para el productor actual es el notable atraso en el precio de la leche. Si bien en dólares se ha visto una recuperación nominal asociada a la baja de la divisa, el valor real de US$ 0,34/litro resulta insuficiente frente a la evolución de los costos directos e indirectos del tambo.
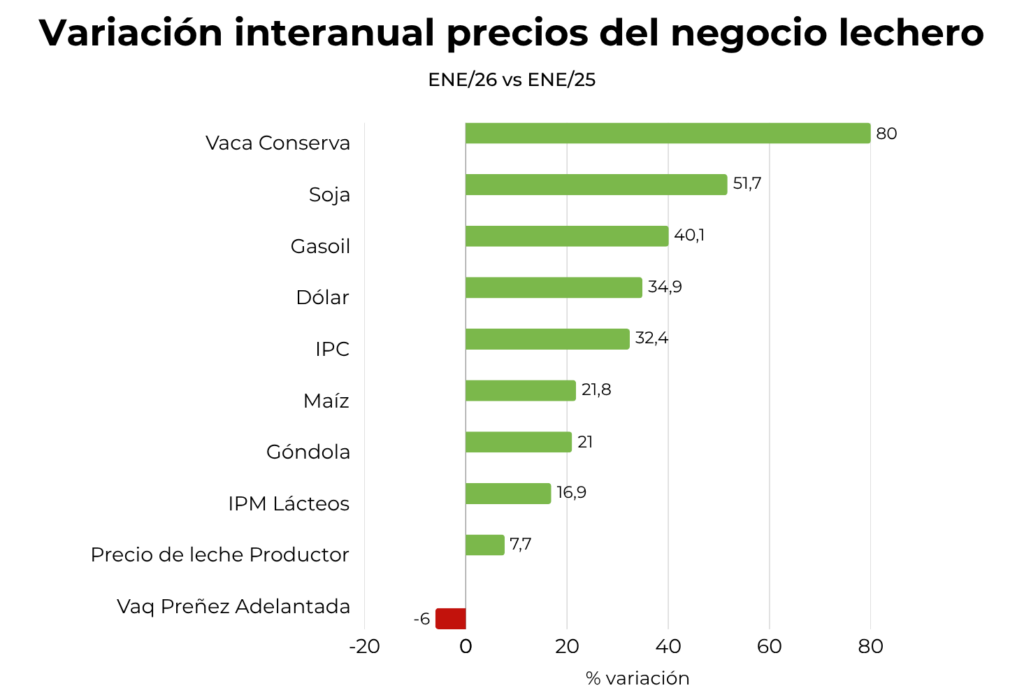
Los datos son contundentes: mientras que el precio de la leche al productor subió apenas un 7,7% interanual (enero 2026 vs. enero 2025), la vaca de conserva aumentó un 80%, la soja un 51,7%, el gasoil un 40,1% y el dólar un 34,9%. El IPC general fue del 32,4% y el maíz del 21,8%. Solo el precio de las vacas con preñez adelantada bajó un 6%. Este diferencial representa una erosión directa del margen que no puede compensarse únicamente con ajustes en la alimentación.
El costo de alimentación de las vacas en ordeñe, medido en litros equivalentes por vaca/día, llegó a casi 14 litros en los picos de mayor tensión durante 2023. Si bien bajó significativamente con la mejora de los insumos relativos en 2024, la presión volvió a sentirse desde agosto de 2025. El margen bruto por hectárea del modelo C de márgenes agropecuarios (13.254 l/ha VT) se encuentra actualmente un 10% por debajo del costo histórico, aunque un 9% por encima del promedio histórico de margen bruto, en parte porque se compara contra el excepcional año 2024.
Figura 1. Variación interanual de precios del negocio lechero (enero 2026 vs. enero 2025) Fuente: Dairylando / SIGLeA-BCRA
Producción nacional: de la superproducción a la corrección
Durante la primavera de 2025, Argentina experimentó una producción históricamente excepcional, impulsada por condiciones de humedad de suelo sin precedentes en los registros satelitales. Esta superzafra coincidió con una economía deprimida, pymes sobre-stockeadas y las grandes industrias suspendiendo el fazón, lo que generó una crisis de colocación con remates de quesos y tambos sin receptor.
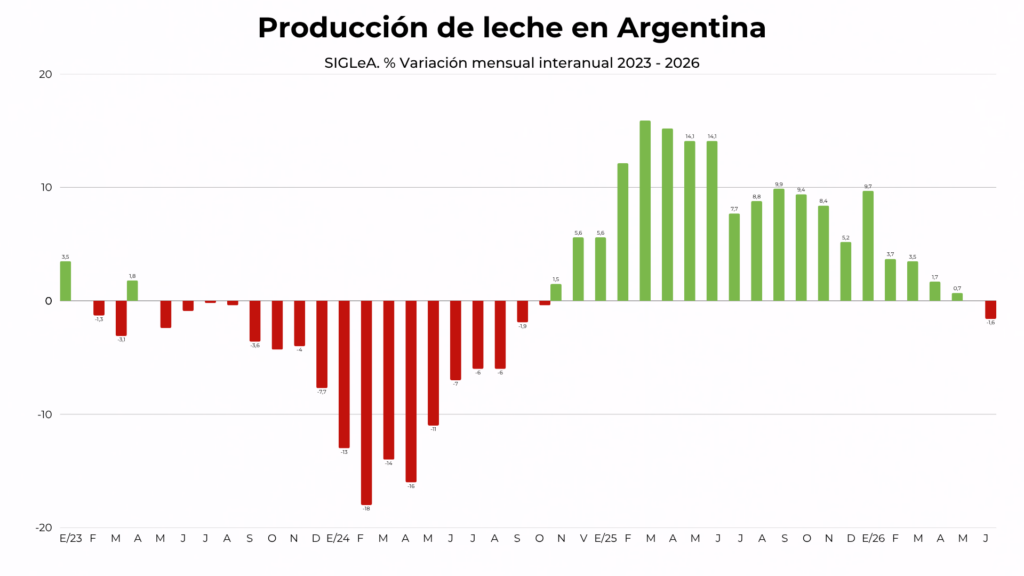
Desde enero de 2026, la situación comenzó a revertirse. La producción inició un descenso que se profundizará hacia el invierno, con una variación interanual de -1,6% en ese mes. Esta caída, combinada con la reducción de existencias industriales y la reactivación del mercado externo, configura un escenario más favorable para el precio al productor en los próximos meses.
Un dato estructural relevante: el crecimiento de 2025 fue en gran parte un efecto de base baja, ya que 2024 registró caídas pronunciadas de hasta -25% interanual en algunos meses. Todas las provincias lecheras crecieron en 2025: Córdoba lideró con +15,4% (concentra el 35,7% del volumen nacional), seguida por Entre Ríos +22,4%, Buenos Aires +13,9% y Santa Fe +13,1%.
Figura 2. Producción de leche en Argentina: variación mensual interanual 2023-2026 Fuente: SIGLeA, MINAGRI
Mercado interno: recuperación con precios a la baja
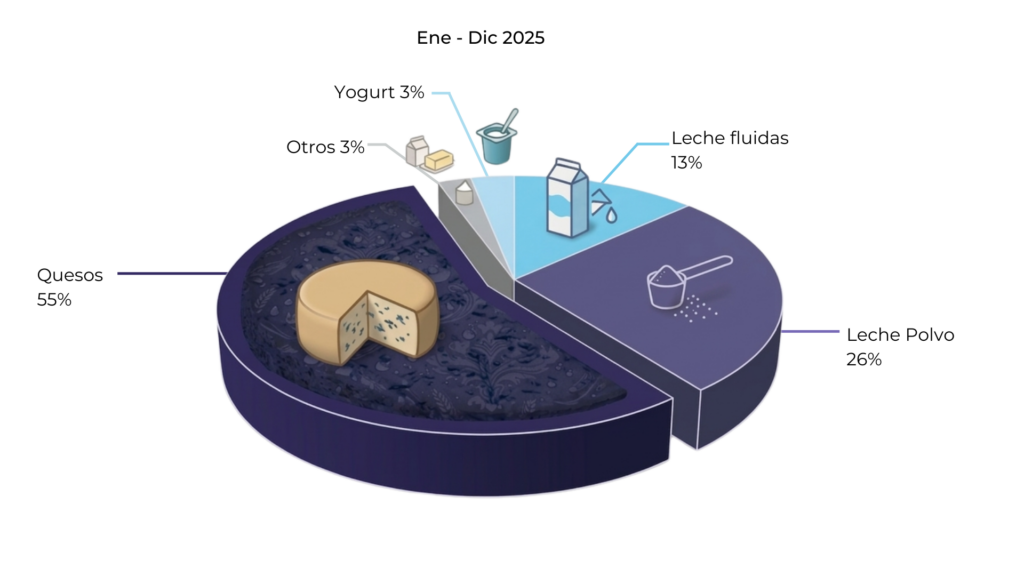
El 73,1% de la leche producida en Argentina tiene como destino el mercado interno. De esa leche, el 55% se destina a quesos, el 26% a leche en polvo, el 13% a leches fluidas y el 3% a yogures. Este perfil marca las prioridades industriales y los vectores de demanda interna.
Figura 3. Destinos de elaboración de la leche argentina (2025) Fuente: MINAGRI, 2025
Las ventas de lácteos al mercado interno crecieron un promedio del 7,6% en 2025 respecto a 2024, con productos como quesos de pasta dura (+10,6%), postres y flanes (+8,8%) y dulce de leche (+8,4%) liderando la recuperación. Sin embargo, este aumento de volumen se logró a costa de una pérdida del 10,5% en el valor equivalente litro del mercado interno en pesos constantes, de $1.865 en diciembre 2024 a $1.669 en diciembre 2025.
Una tendencia estructural que merece atención es el cambio en el consumo de leche fluida: en los últimos 10 años se invirtió la relación entre leche refrigerada (sachet) y leche de larga vida. Lo que era una proporción de 70/30 en favor del sachet hoy se acerca a la paridad, con la leche larga vida ganando sistemáticamente participación. Esto tiene implicancias logísticas y de rentabilidad para la industria.
Las existencias de lácteos en enero de 2026 se ubican apenas un 1,5% por encima de enero de 2025. La correlación histórica entre nivel de existencias y precio del mes siguiente, con un R² de 0,37, sugiere que con 1.003 millones de litros equivalentes en stock, los precios al productor seguirán presionados en el corto plazo, aunque la estacionalidad bajista de las existencias entre enero y mayo abre una ventana de mejora para la primavera.
Comercio exterior: reactivación y cuello de botella estructural
El 26,9% de la leche argentina se exporta. En 2025 las exportaciones totales crecieron un 14,9% respecto a 2024, con enero de 2026 marcando el volumen más alto registrado para ese mes. Los principales productos exportados son leche en polvo entera (42%), quesos (23%), suero (17%) y manteca (4%).
Brasil y Argelia concentran la mayor parte del destino exportador. La mozzarella, que muchos suponían relegada frente a los quesos duros, resultó ser el principal queso de exportación, con Molfino Hnos. liderando el ranking con el 64,4% del volumen exportado en esa categoría, principalmente hacia Brasil (53%). Los precios de la leche en polvo entera para Brasil tocaron un piso en enero 2026 en US$ 3.500/tonelada y ya se recuperan hacia US$ 3.800, lo que anticipa una mejora en la capacidad de pago de la industria en los próximos meses.
Figura 4. Exportaciones de lácteos argentinos: evolución histórica mensual (1991-2026) Fuente: MINAGRI / Aduana Argentina
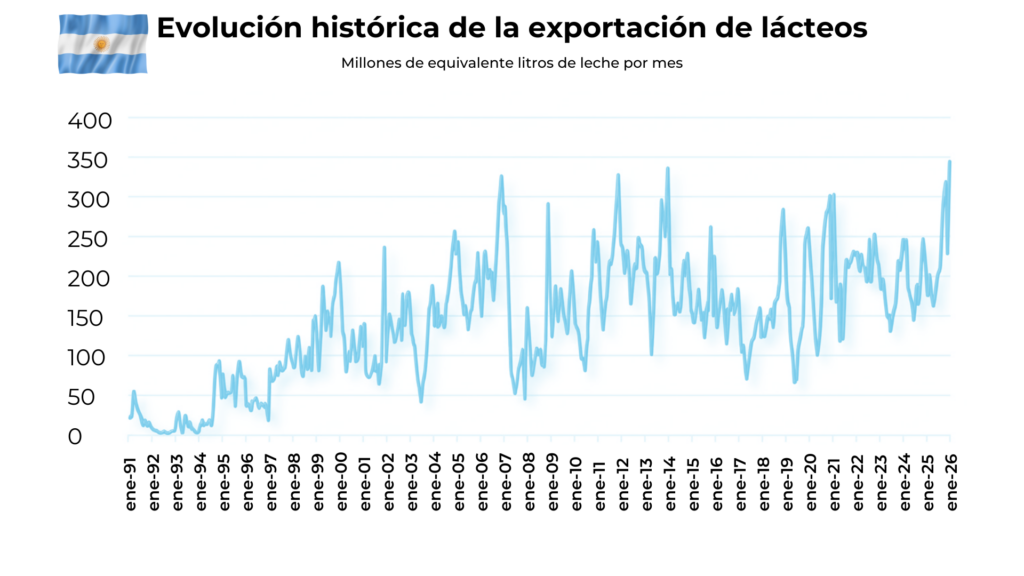
Sin embargo, existe un cuello de botella estructural que Argentina no ha podido resolver: la estacionalidad de la producción. En primavera, los tambos pastoriles producen hasta un 30% más que en invierno. Esa leche excedente necesita industrializarse para exportación, pero ninguna planta invierte en capacidad para operar a pleno solo tres meses al año. El pico histórico de exportación mensual no superó los 350 millones de litros equivalentes, y ese techo limita el crecimiento del sector.
Un dato que marca una transformación relevante: Mastellone, históricamente 100% mercado interno bajo Pascual, exportó en 2025 un 51% más que el año anterior desde que Arcor tomó el control. En octubre de 2025 llegó a exportar 60 millones de litros de leche en un solo mes, utilizando capacidad de planta que antes permanecía ociosa.
Concentración productiva y el factor logístico
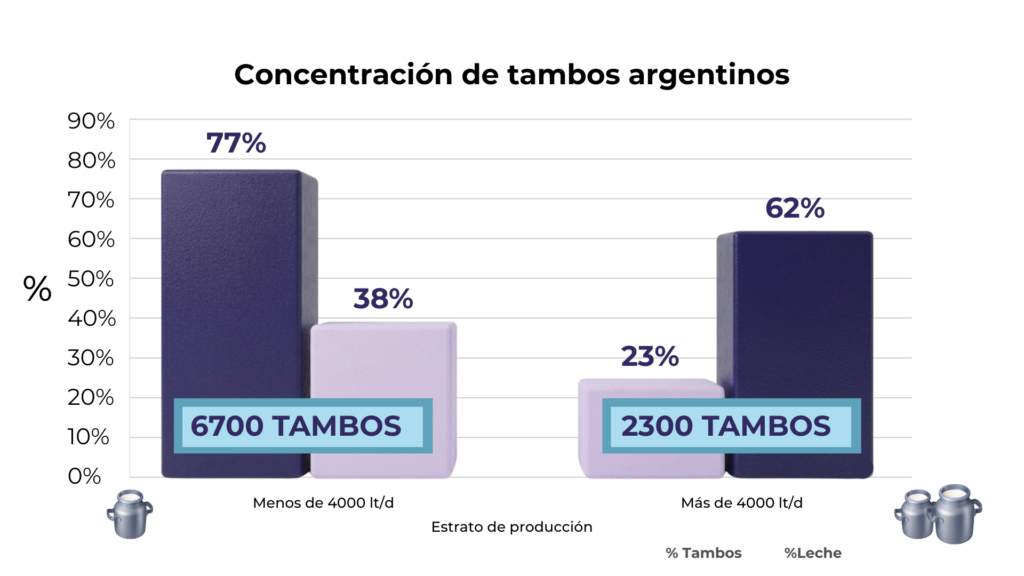
Uno de los datos más disruptivos del análisis es el avance sostenido de la concentración: el 77% de los tambos en Argentina son considerados pequeños (menos de 4.000 l/día) y producen solo el 38% de la leche nacional. En contraste, los tambos grandes, apenas el 23% de los establecimientos, generan el 62% de la producción. Y la tendencia se profundiza: se proyecta que para 2035, 1.200 tambos con más de 10.000 l/día concentrarán el 70% de la producción.
Figura 5. Concentración de tambos argentinos y proyección al 2035 Fuente: OCLA, enero 2026
Este proceso tiene implicancias directas en la logística, un factor que hoy permanece «invisible» en la factura al productor. Un tambo grande puede llenar un equipo de recolección completo por sí solo, mientras que un tambo pequeño requiere múltiples paradas y genera un costo por litro recolectado significativamente mayor. En un escenario de economía real, donde la eficiencia de cada eslabón de la cadena es auditada, el flete dejará de ser subsidiado y se convertirá en una ventaja competitiva decisiva para los establecimientos de mayor escala.
Este mismo proceso de concentración empuja a los tambos más intensificados hacia un cambio de sistema productivo. Establecimientos que durante décadas operaron de forma 100% pastoril están transitando hacia sistemas con establo, porque ya alcanzaron el techo de carga y productividad que el pastoreo permite y necesitan seguir creciendo ese 2-3% anual para mantenerse viables.
KPIs: los números que mandan en el tambo eficiente
Para sobrevivir en este nuevo entorno, Snyder identifica variables monitoreables con alta correlación estadística con el resultado económico, analizadas en el universo CREA. El dato más importante: la dispersión en costos entre tambos del mismo sistema llega al 20%, mientras que la dispersión en el precio recibido es solo del 5%. Esto confirma que la gestión interna, no el precio, es el principal determinante del resultado.
Las variables con mayor correlación con el resultado, de mayor a menor, son:
- Litros libres de suplementación por hectárea VT/día → objetivo: más de 27 l/ha VT/d
- Productividad en litros de leche por hectárea VT → objetivo: más de 19.000 l
- Carga animal → objetivo: más de 1,9 vacas totales por hectárea
- Litros libres de suplementación por vaca total → objetivo: más de 14 l/VT/d
- Producción individual → objetivo: más de 27 l/VO/d
- Precio por litro → la variable de menor correlación individual en sistemas comparables
Es crucial entender que la alimentación representa el 60% de los costos del tambo. En momentos de presión económica, la estrategia recomendada no es un recorte lineal de insumos, sino una presión dirigida sobre los grupos de vacas menos eficientes: aquellas con baja producción individual o días en lactancia avanzados que no justifican la dieta de alta performance. Identificar ese umbral, la vaca que produce 1 kg de leche por kg de materia seca consumida, es la clave del ajuste inteligente.
El filtro definitivo: pago por calidad
Actualmente, el sistema de comercialización en Argentina presenta distorsiones significativas: existe un 20% de bonificaciones comerciales no tabuladas que tienden a comprimir la dispersión de precios hacia el promedio, desincentivando la excelencia y subsidiando la mediocridad. Sin embargo, el sector se encamina hacia un sistema de pago por calidad real, impulsado por la presión de la economía real y la necesidad de eficiencia industrial.
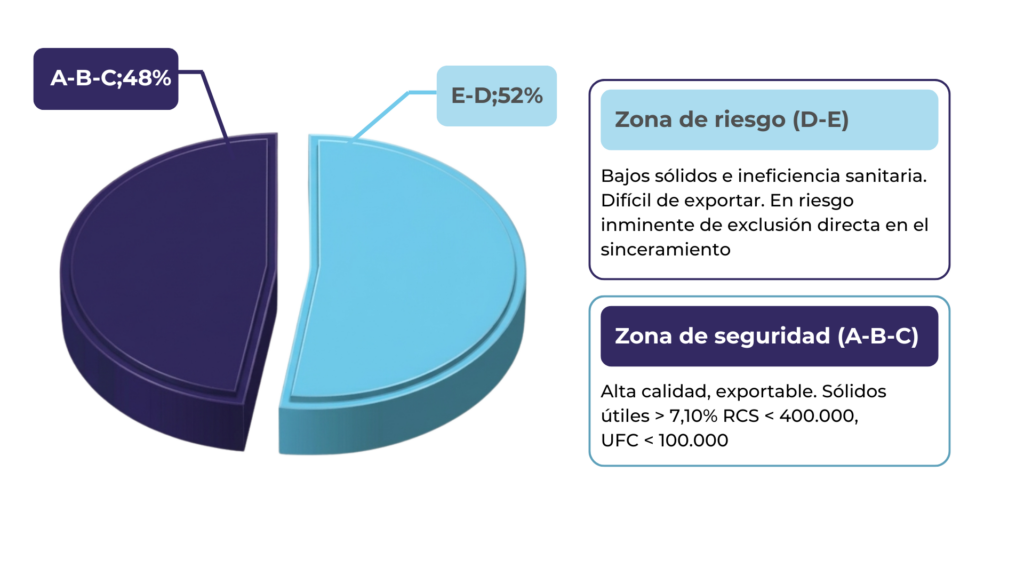
El diagnóstico actual es preocupante: el 52% de la leche argentina se clasifica en los estratos D y E, con bajos sólidos (menos de 6,9% de grasa y proteína), recuentos de células somáticas superiores a 400.000 y UFC por encima de 100.000. Esta leche es prácticamente inexportable y genera ineficiencias graves en la cadena industrial.
Figura 6. Clasificación de la leche argentina según calidad: estratos A-B-C vs. D-E Fuente: Snyder, M. (2026). Presentación para Provimi-Cargill, Venado Tuerto.
El cambio a un sistema de pago basado en sólidos útiles y sanidad actuará como el filtro definitivo del sector. Aquellos productores que sigan entregando «leche blanca» sin estándares de calidad serán desplazados por la propia ineficiencia del sistema. Como señala Snyder con claridad: «pagar por calidad es lo más justo, porque en definitiva van a quedar los que tienen que quedar, más rápido.»
Conclusiones
La lechería argentina de 2026 ya no admite la gestión intuitiva ni los salvavidas financieros del pasado. La transición hacia la economía real impone un modelo donde el crecimiento productivo del 2-3% anual es la condición mínima para cubrir amortizaciones y mantenerse competitivo frente a una estructura de costos que crece a un ritmo similar.
El panorama de corto plazo ofrece señales mixtas pero con tendencia positiva: la producción está bajando desde los picos de la primavera, las existencias industriales se reducen, el mercado externo se reactiva con Brasil y Argelia demandando leche en polvo y mozzarella, y los futuros de Oceanía sugieren una capacidad de pago del orden de US$ 0,36-0,37/litro para los próximos meses.
En el mediano plazo, los tres vectores de transformación son claros: la concentración en tambos grandes y logísticamente eficientes, la profesionalización de la gestión técnica con foco en los KPIs de productividad por hectárea, y la transición hacia un sistema de pago por calidad que redefinirá quiénes permanecen en el sector.
Para veterinarios y técnicos, el desafío es acompañar esta transición mutando el rol: de asistentes sanitarios a gestores de la eficiencia técnico-económica. El tambo del futuro será un establecimiento de gran escala, logísticamente optimizado y enfocado en la producción de sólidos de alta calidad. El profesional que entienda esa lógica será indispensable. El que no, también será filtrado.
Referencia bibliográfica
- Snyder, M. (2026). Situación actual y proyección de la lechería 2026. Presentación para Provimi-Cargill, Venado Tuerto, 12 de marzo de 2026.