Basado en la presentación de Rodrigo Troncoso, consultor ganadero, ante la Red Rumiantes FY27, Provimi-Cargill, marzo de 2026.
Precios récord, estructuras que cambian y una oportunidad que no espera
Argentina lleva siete años consecutivos exportando el 30% de su producción de carne vacuna, algo que no tiene precedente en la historia del país. Al mismo tiempo, los precios del ternero y el novillo se encuentran en máximos históricos en pesos constantes y en dólares, y las relaciones con los insumos de producción son las más favorables de la última década y media. Este análisis recorre la coyuntura del mercado, el movimiento real de terneros, el rol de los corrales, los acuerdos comerciales recientes con la Unión Europea, China y Estados Unidos, y concluye con el argumento estructural que los profesionales del sector no deberían perder de vista: la brecha de calidad que separa a Argentina de los países que mejor precio obtienen en los mercados internacionales.
La foto de hoy: precios históricos con una advertencia
El primer dato que cualquier profesional del sector debería tener claro es que el ternero liviano de 160–180 kg se negocia hoy en valores récord: $6.593 pesos constantes en febrero de 2026, el precio más alto de los últimos 26 años. En dólares, estamos en USD 4,80 por kilo, un valor comparable al pico post-seca del 2011, aunque en un contexto radicalmente distinto: aquella vez el rodeo argentino acababa de perder 10 millones de cabezas; hoy la escasez no es estructural sino el resultado de decisiones productivas voluntarias.
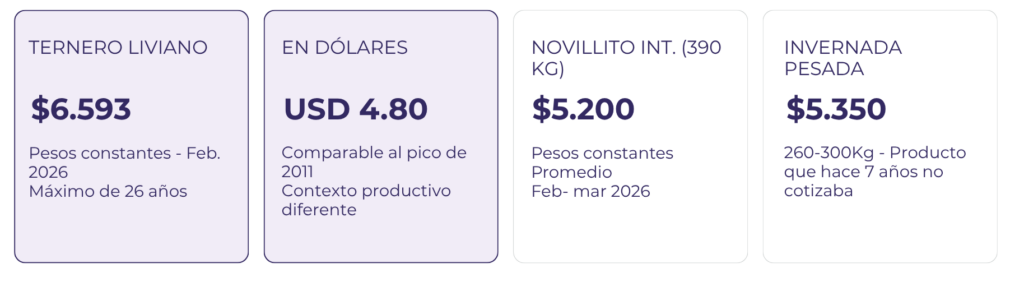
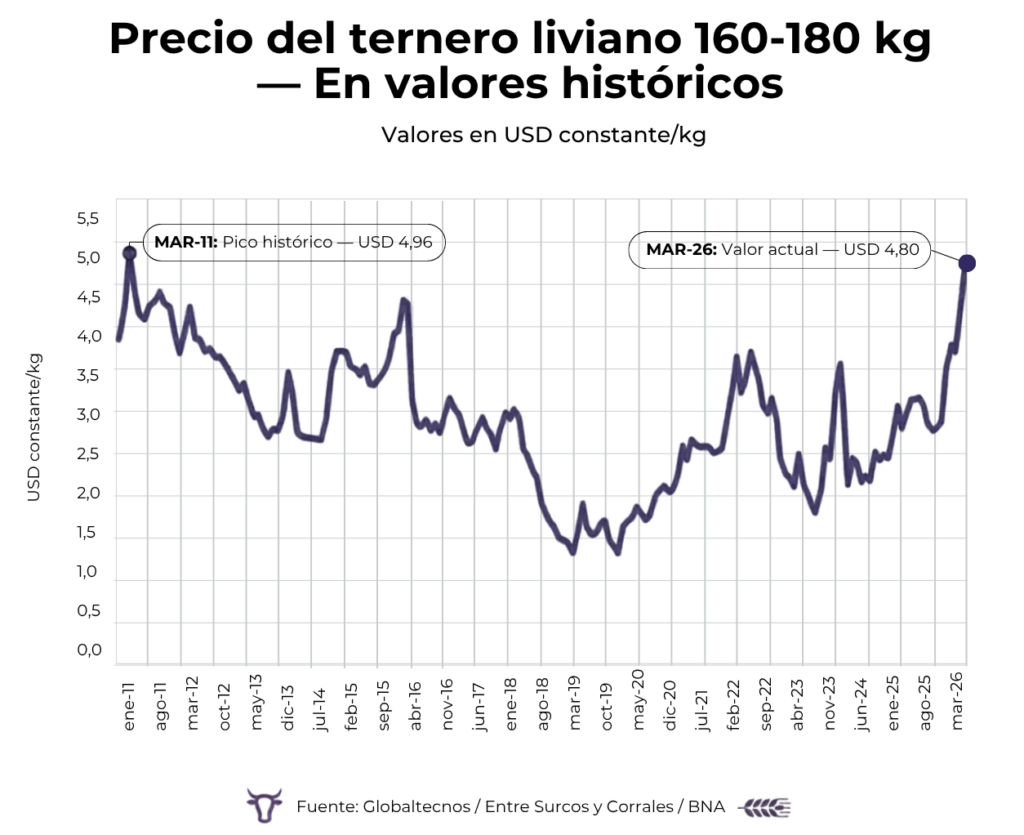
Figura 1. Precio del ternero liviano 160–180 kg en valores históricos. Precio en USD constante/kg desde 2011 a marzo 2026. Pico histórico: mar-11 USD 4,96. Valor actual: USD 4,80. Fuente: Globaltecnos sobre la base de Entre Surcos y Corrales, Índice de Precios del Productor de EE.UU. y BNA. En: Situación actual y proyección de la ganadería 2026, Red Rumiantes FY27, Provimi-Cargill, marzo 2026.
La invernada pesada de 260–300 kg merece atención especial. Hace siete u ocho años, ese segmento no aparecía en ninguna presentación de mercado. Hoy cotiza en torno a los $5.300–$5.400 pesos constantes y representa un indicador claro de que el sistema está procesando animales de mayor tamaño, lo que tiene implicancias directas para el negocio de nutrición animal.
Las relaciones: la verdad detrás de los precios absolutos
Los precios en términos nominales son llamativos, pero la variable más relevante para el negocio es la relación entre el precio del novillo y los insumos necesarios para producirlo. Y aquí la foto es extraordinariamente favorable desde hace ya más de 18 meses.
Kilos de novillo necesarios para comprar insumos clave — Promedio 2026 vs. histórico
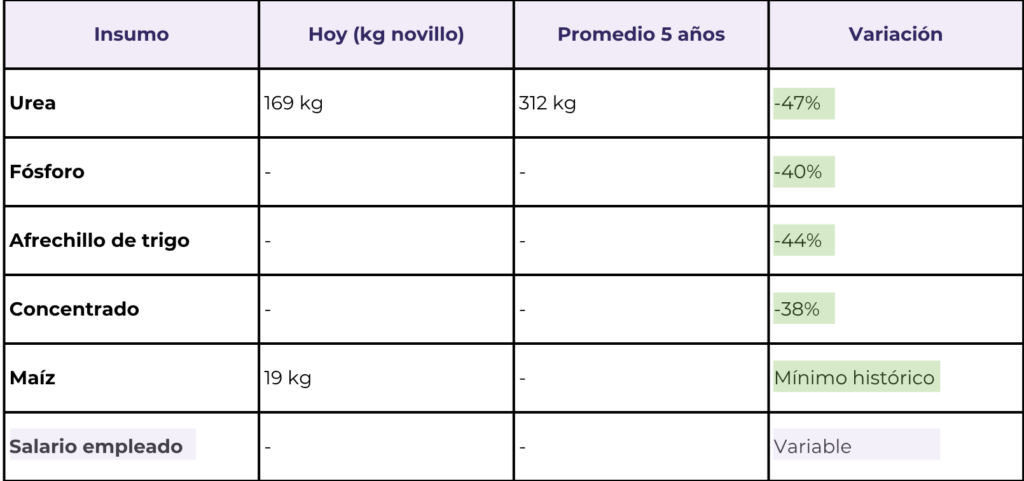
Esta combinación, novillo caro en términos absolutos, pero más barato en términos relativos frente a todos los insumos, define el momento productivo: el productor que decida invertir hoy en tecnología, infraestructura o calidad de kilos lo hace con la mejor relación de canje de la última generación.
En ese sentido, el análisis advierte que el precio máximo histórico es en cierta medida anecdótico si se lo mira desde la rentabilidad. Lo verdaderamente relevante es el intercambio de ese novillo por lo que el productor necesita: hectáreas, alambrado, mangas, tecnología, asesoramiento. Y es precisamente ahí donde la foto actual es excepcional, no por el número nominal, sino por lo que ese número permite comprar hoy en términos de inversión productiva.
La relación ternero–gordo, en cambio, está en los niveles más desfavorables para el invernador en años: 128–130 kg de novillo por kg de ternero. Leída desde el lado del criador, eso significa que quien tiene el ternero captura valor. Para el invernador, la señal es clara: el engorde directo desde la compra no cierra la ecuación, y la recría previa al corral se vuelve la única respuesta lógica al incentivo de precios.
El movimiento real de terneros: lo que los diarios no leyeron bien
En 2025 se instaló en el sector una lectura que merece ser cuestionada con datos: la idea de que los precios récord de la invernada se explicaban porque «faltaban terneros.» El razonamiento parecía lógico: menos oferta, más precio. Pero los números contaban otra historia.
En los primeros dos meses de 2026 se movilizaron 1,25 millones de cabezas, frente a 1,44 millones en el mismo período de 2025. En el acumulado del año pasado, sin embargo, Argentina terminó moviendo y vendiendo un volumen levemente superior al del año anterior, a pesar de haber arrancado el ejercicio con 400.000 terneros menos en stock.
Faltan terneros en cantidad absoluta y hay más compradores compitiendo por los mismos terneros son dos situaciones que producen el mismo resultado visible, precio en alza, pero que tienen consecuencias radicalmente distintas para quienes trabajan en nutrición y distribución de insumos.
- Si falta cantidad absoluta: toda la cadena aguas abajo pierde volumen. Menos animales para engordar, menos toneladas de alimento vendidas.
- Si la demanda creció sobre la misma oferta: el volumen de animales es equivalente, pero cambia quién los compra y cómo los engorda. El negocio de nutrición puede mantenerse o crecer.
Lo que ocurrió en 2025 fue lo segundo: los compradores de siempre compraron más terneros que en años anteriores, impulsados por la situación forrajera excelente y por el maíz barato como plan B ante una eventual falta de pasto.
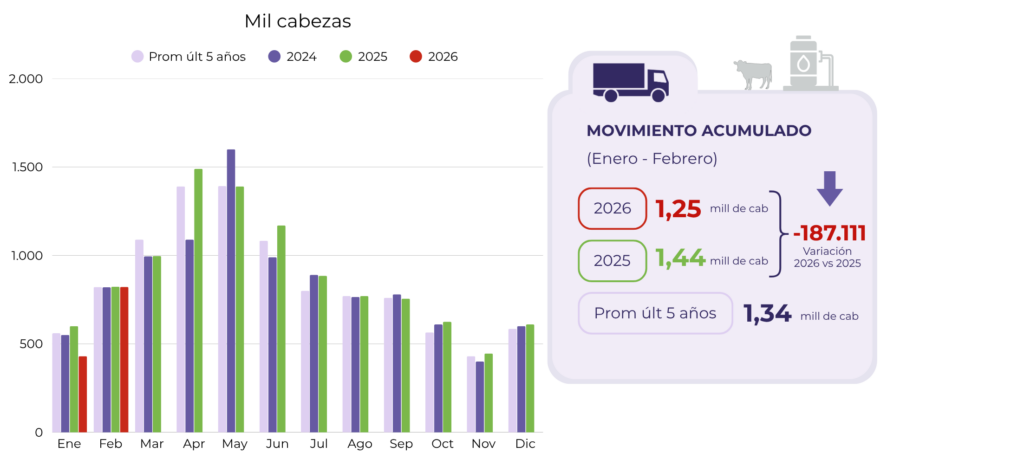
Figura 2. Oferta de terneros en el mercado: movimiento enero–febrero 2026. Miles de cabezas movilizadas mensualmente hacia establecimientos de cría e invernada. Comparativo 2024, 2025, 2026 y promedio últimos 5 años. Ene–feb 2026: 1,25 M cab. vs. 1,44 M en 2025 (−187.111 cab.). Fuente: Globaltecnos sobre la base de SENASA. En: Situación actual y proyección de la ganadería 2026, Red Rumiantes FY27, Provimi-Cargill, marzo 2026.
¿Quién compra los terneros? El cambio de jugadores
Hay un fenómeno estructural que merece la atención de todo profesional que trabaja en el sector: los jugadores que toman la decisión de compra están cambiando. Y eso modifica a quién hay que conocer, a quién hay que hablarle y dónde está realmente el negocio.
Los frigoríficos exportadores, que hasta hace algunos años se limitaban a comprar hacienda terminada, llevan años integrándose hacia atrás: primero entraron en feedlots, luego en matarifes, y hoy varios de los grandes grupos exportadores están directamente en la recría y la capitalización en campos. La consecuencia es concreta: si un frigorífico grande capitaliza en 20 establecimientos de la zona, y antes esos 20 establecimientos compraban insumos a distribuidores locales de forma independiente, la decisión de qué producto usar puede estar empezando a tomarse en una oficina en Buenos Aires, no en el campo.
El volumen no desaparece. El ternero es el mismo. Pero el interlocutor comercial puede haber cambiado por completo, y llegar tarde a esa relación significa perder ese cliente sin haberlo notado.
Corrales registrados y oferta futura: el termómetro que sí funciona
La faena de enero–febrero de 2026 cayó 10–11% en cabezas respecto del mismo período de 2025, y 9% en kilos. La diferencia entre ambos porcentajes no es menor: el peso promedio de faena de machos pasó de 232 kg en 2015 a 250 kg en 2025, compensando con mayor masa por animal parte de la caída en cabezas.
El stock de 1,8–1,9 millones de cabezas en los pisos de enero–marzo no es casualidad: muchos productores extendieron recrías a pasto durante el verano y postergaron el ingreso a corral hasta diciembre o enero, llegando con más peso y más kilos a producir adentro. Con 380.000 a 400.000 cabezas ingresando por mes, la oferta para el otoño está garantizada. No hay señal de desabastecimiento para el segundo trimestre.
El 38% de la faena que pasa por corrales registrados en SENASA es un piso, no un techo: muchos productores evitan anotarse porque quedan fuera de la cuota Hilton. Lo registrado ya implica infraestructura mínima y perfil profesionalizado; la realidad no registrada es más amplia.
Frente a esta oferta, la pregunta es quién absorbe la carne. El salario real mejoró 36% en 13 meses superando la inflación del 31%, pero la capacidad de compra de carne bovina sigue muy por debajo del promedio histórico: 110 kg actuales contra 423 kg. La paradoja es que la carne subió 70% interanual, 40 puntos por encima de la inflación, y la demanda no colapsa. Quienes comen carne siguen pagando sin resistencia.
Figura 3. Salario real y poder de compra de carne (base dic-24=100). Kilogramos de carne bovina, aviar y porcina que se pueden comprar con un salario RIPTE (dic-25: $1.633.547). Carne bovina actual: 110 kg vs. promedio histórico de 423 kg. Evolución del RIPTE, SMVM e inflación desde dic-22. Fuente: Globaltecnos sobre la base de INDEC y Ministerio de Economía. En: Situación actual y proyección de la ganadería 2026, Red Rumiantes FY27, Provimi-Cargill, marzo 2026.
La exportación que nunca existió: el cambio estructural más importante
El argumento más importante de este análisis no es el precio del ternero ni el stock de corrales. Es este: Argentina lleva siete años consecutivos exportando alrededor de 840.000 toneladas anuales de carne, el equivalente al 27–30% de su producción total. Eso nunca había ocurrido en la historia del país.
El análisis advierte que quien no incorpore este dato estructural en su lectura del mercado está comparando realidades incomparables. Siete años consecutivos exportando un tercio de la producción representan un piso nuevo, y cualquier referencia a lo que ocurría hace diez o quince años pierde validez como punto de comparación.
Cualquier análisis histórico de precios que tome como referencia el comportamiento del mercado de hace diez o quince años está comparando realidades incomparables. Los picos de sobreoferta que históricamente deprimían el precio interno hoy encuentran otro canal de salida. Los «serrucho» de precio que caracterizaron al mercado ganadero argentino durante décadas se amortiguan porque hay otro comprador disponible.
La discusión sobre las vacas chinas
Durante años circuló en el sector la preocupación por el volumen de vacas de descarte que China comenzó a absorber. La lectura de este análisis es la opuesta: esa demanda fue una de las mejores noticias estructurales que recibió la ganadería argentina en décadas. Antes, el criador no tenía a dónde mandar la vaca de descarte; hoy factura esos kilos, limpia el rodeo y genera un flujo de caja que antes simplemente no existía. El debate sobre la composición de lo que se exporta es secundario frente al hecho de que se exporta un tercio de la producción.
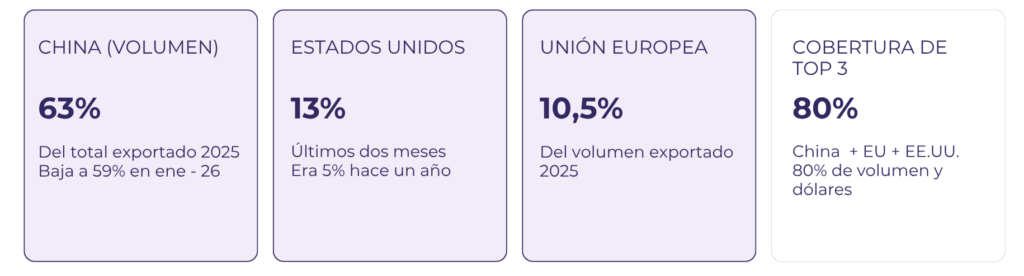
El mapa de mercados: 80% con novedades en 45 días
En los primeros 45 días del año se produjeron novedades de primer orden en los tres mercados que concentran el 80% de las exportaciones argentinas. El nivel de actividad diplomática y comercial vinculada a la carne vacuna no tiene precedente reciente.
- 9 ene – 10 feb 2026
Acuerdo UE–Mercosur en proceso de implementación provisional. La Comisión Europea avanza pese a la impugnación parlamentaria. Implementación estimada: mayo–junio 2026. La cuota Hilton de 30.000 toneladas pasa de 20% de arancel a cero de forma automática. Se suman 76.000 toneladas nuevas con arancel del 7,5% reemplazando el 40% actual, de forma gradual en 6 años.
- 1 ene 2026
China implementa sistema de cuotas de importación. Argentina recibe 500.000 toneladas anuales con crecimiento del 2% anual (vs. 480.000 que exportaba). Brasil es recortado en 400.000 toneladas. El exceso de oferta brasileño presionará otros mercados, pero Argentina queda en posición favorable dentro del mercado chino.
- 5 feb 2026
Acuerdo comercial bilateral EE.UU.–Argentina formalizado. La cuota sin arancel se quintuplica: de 20.000 toneladas anuales a 20.000 toneladas trimestrales (80.000 anuales teóricas), efectiva desde el 13 de febrero. Argentina exportó 42.500 toneladas a ese destino en 2025. Las 20.000 toneladas de la cuota histórica se redirigen exclusivamente a cortes de alta calidad.
- 28 feb 2026
Japón elimina la última traba técnica sanitaria. El comité japonés reconoció a Argentina como país libre de aftosa con vacunación, lo que abre el proceso burocrático de habilitación sin obstáculos técnicos pendientes. Corea del Sur atraviesa el mismo proceso.
Precios de exportación: los cortes en máximos
La apertura de mercados coincide con precios de exportación en niveles récord: RAL Hilton a USD 21.000 la tonelada (53% sobre el promedio de cinco años), cuota USA a USD 8.800 y el set para China a USD 6.300. La ventaja de tener múltiples destinos no es solo acceso a más compradores: es poder asignar cada corte al mercado que mejor lo paga y amortiguar los «serrucho» de precio interno cuando hay sobreoferta.
La brecha de calidad: el desafío que no puede esperar
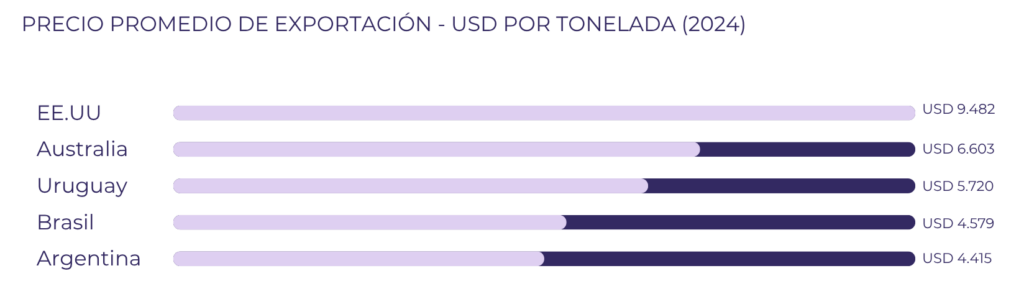
La pregunta obligada es: ¿por qué Argentina obtiene USD 4.400 por tonelada mientras Estados Unidos obtiene USD 9.500, Australia USD 6.600 y Uruguay USD 5.700? La respuesta no está en el tipo de cambio ni en los aranceles. Está en la calidad. Estados Unidos desarrolló su sistema de tipificación en 1916, Australia en 1950. Argentina lleva entre 70 y 100 años de rezago, y esa distancia no se cierra con cuotas más generosas.
Las cuatro patas de la calidad y el rol de la nutrición
La calidad con marmoleo suficiente para acceder a mercados premium depende de cuatro momentos: genética del rodeo, nutrición en la gestación, nutrición en la recría y nutrición en el feedlot. La nutrición está presente en tres de las cuatro. El impacto para el negocio de distribución es directo: un animal que entra al corral con 320–350 kg consume el triple de materia seca que uno de 200 kg y necesita al menos dos desparasitaciones durante la recría. El perfil de compra de ese productor es radicalmente distinto.
El actor recreador que hace cinco años era una deuda pendiente del sector hoy ya existe y opera. La pregunta no es si la recría va a seguir creciendo, ya creció, sino si el portafolio de productos y la estrategia comercial están alineados con ese cliente.
Conclusiones
La ganadería argentina de 2026 presenta una convergencia de condiciones que rara vez se repite: precios al productor en máximos históricos, relaciones de insumos favorables sostenidas durante 18 meses, apertura simultánea de tres mercados clave y consolidación de la recría como eslabón estructural de la cadena. El error sería interpretarlo como punto de llegada.
La coyuntura excepcional es la plataforma, no el destino. Invertir en infraestructura con la relación de canje actual, una manga, un hormigonado de corrales, una aguada, tecnología de precisión, tiene un costo real en kilos de novillo que no volverá a ser tan bajo. Y apostar a la calidad de esos kilos, no solo a la cantidad, es la decisión que va a diferenciar a los productores y a los asesores de la próxima década. Los mercados que pagan el doble que Argentina ya existen y están abiertos. La pregunta es si el sistema productivo va a estar listo para captarlos cuando la ventana se consolide.
Para veterinarios, distribuidores y asesores el mensaje es igualmente concreto: el cliente está cambiando. Los jugadores que toman las decisiones de compra de insumos no son los mismos de hace cinco años, y en muchos casos esa decisión ya no se toma en el campo sino en la empresa que lo capitaliza. El volumen no desaparece, pero el interlocutor sí puede cambiar sin que uno lo note. Quien entienda primero esa lógica, y adapte su portafolio y su estrategia comercial en consecuencia, tiene ventaja.
Referencias bibliográficas
- Situación actual y proyección de la ganadería 2026. Presentación ante la Reunión Anual de Distribuidores y Agentes, Red Rumiantes FY27. Provimi | Cargill Animal Nutrition & Health, marzo de 2026.
- Datos de: Globaltecnos sobre la base de SENASA, SAGyP, INDEC, APEA, Ministerio de Comercio de China, USTR (Oficina de Comercio de EE.UU.), Comisión Europea, Entre Surcos y Corrales, Mercado Agroganadero y BNA.